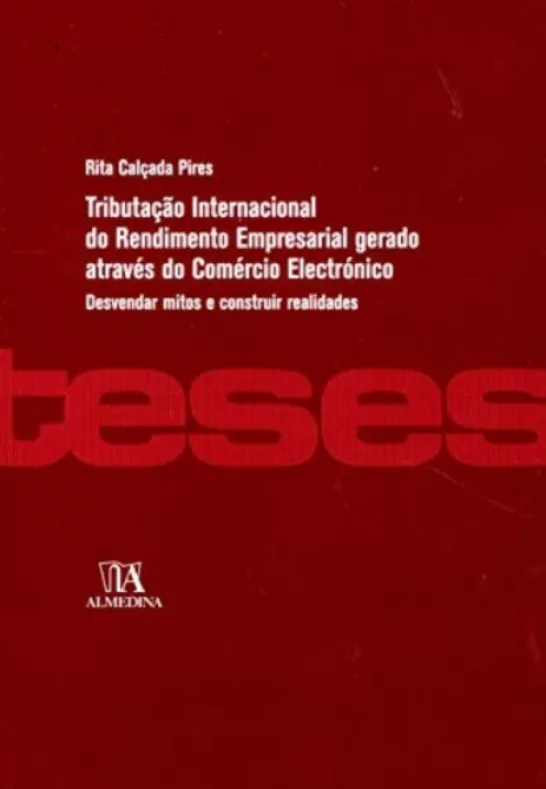
Tributação Internacional do Rendimento Empresarial gerado através do comércio Electrónico – Desvendar mitos e construir realidades
€32.29
Resumo
Numa era em que as novas tecnologias imperam e em que o comércio também se passa a realizar através da Internet, urge indagar sobre qual o impacto dessa actividade no âmbito da tributação internacional. Para tal, é necessário averiguar o contexto tecnológico e fiscal das duas realidades, bem como é imprescindível identificar e delimitar o espaço em que acontece o impacto. Procura-se encontrar respostas concretas para as inevitáveis interrogações consequentes: Porquê tributar o comércio electrónico? Onde tributar efectivamente o comércio electrónico? A última interrogação conduz à avaliação da recusa de uma tributação exclusiva e consequente defesa da manutenção dos elementos de conexão residência e fonte, bem como à determinação e estabelecimento, com precisão, da localização desses elementos no âmbito do comércio electrónico.
Palavras-chave: novas tecnologias; comércio electrónico; tributação internacional; rendimento; empresas
Índice
Parte Primeira – Aspectos iniciais – Globalização, Direito e Fiscalidade. Compreender o universo Internacional Fiscal actual
Capítulo 1 – Moldura Sócio-Económica do Mundo Hodierno.
Retrato do nosso Tempo e do nosso Direito
Capítulo 2 – Globalização e Fiscalidade. Os desafios de tributar na erada globalização
Parte Segunda – O universo do Comércio Electrónico e da tributação internacional
Capítulo 1 -O universo do Comércio Electrónico e da tributação internacional
Capítulo 2 – Impacto do Comércio Electrónico no universo dos Sujeitos da Relação Jurídica Fiscal
Capítulo 3 -Impacto do Comércio Electrónico no Direito Internacional Fiscal
Parte Terceira – Tributar o Comércio Electrónico
Capítulo 1 – Tributar o comércio electrónico. Respostas da Fiscalidade ao comércio electrónico
Capítulo 2 – Onde tributar o comércio Electrónico
Capítulo 2.1 – A recusa de uma tributação exclusiva no âmbito do comércio electrónico. A defesa de uma tributação repartida entre residência e fonte
Capítulo 2.2 – Avaliar e determinar a residência e a fonte dos rendimentos empresariais gerados pelo comércio electrónico
Capítulo 2.2.1 – A residência do Beneficiário dos Rendimentos Societários gerados pelo Comércio Electrónico
Capítulo 2.2.2 – A Fonte dos Rendimentos Empresariais Gerados pelo Comércio Electrónico
Capítulo 3 – Como localizar os elementos de conexão que determinam onde deve ser tributado o comércio electrónico
Teses
Caminho Percorrido
Bibliografia
| ISBN | 9789724044026 |
|---|---|
| Ano | 2011 |
| Número de páginas | 650 |
| Capa | Cartonada |
| Editora | Almedina |
| Coleção | Teses de Doutoramento |
| Categorias |
Livros > Direito > Direito Financeiro e Tributário
Rita Calçada Pires
Professora da Faculdade de Direito da Universidade NOVA de Lisboa, onde lecciona Direito Fiscal, Direito Internacional Fiscal, Direito Financeiro e Fiscal e Direito Social. |
Be the first to review “Tributação Internacional do Rendimento Empresarial gerado através do comércio Electrónico – Desvendar mitos e construir realidades”
Related products
Administração E Gestão
Infantil
Literatura
Ciências Sociais E Humanas
Ciências Sociais E Humanas
Educação Literária
Ciências Económicas
Literatura
Ciências Económicas
Literatura
Ciências Sociais E Humanas
Direito
Acidentes de Viação – Adaptação do Código Civil à Legislação e Jurisprudência da União Europeia
Literatura
Auto-Ajuda
Direito
Reviews
There are no reviews yet.