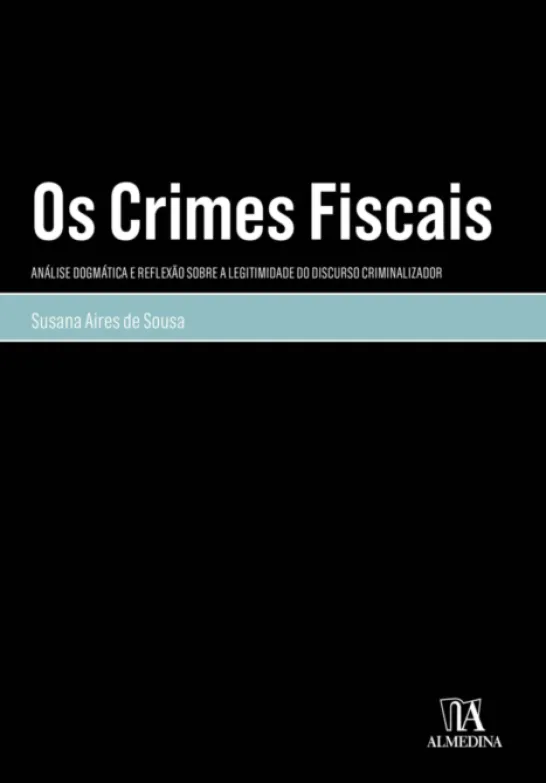
Os Crimes Fiscais: Análise Dogmática e Reflexão Sobre a Legitimidade do Discurso Criminalizador
Original price was: €28.05.€21.16Current price is: €21.16.
Os crimes fiscais são, com frequência, apontados na literatura penal como exemplo de um alargamento desmedido do direito penal. Neste estudo, faz-se uma análise destas incriminações à luz da categoria de bem jurídico-penal. Conclui-se pela autonomia de um bem jurídico de natureza patrimonial e coletiva, coincidente com o conjunto de receitas fiscais de que o Estado é titular. Confrontando esta posição com o regime legal, verifica-se estar a tutela deste interesse ligada à previsão de limiares mínimos (quantitativos) de relevância da conduta, bem como aos efeitos mitigadores atribuídos à regularização da situação tributária. É também o bem jurídico-penal, agora enquanto padrão crítico, limitador e legitimador da norma penal, que fundamenta algumas dúvidas quanto à conformação legal do crime de abuso de confiança fiscal como um crime de omissão pura. Estas conclusões não são exclusivamente sustentadas no “princípio do bem jurídico-penal”; antes convocam de igual modo outros princípios como a ultima ratio ou a dignidade e a carência de pena
| ISBN | 9789724091631 |
|---|---|
| Ano | 2021 |
| Número de páginas | 296 |
| Editora | Almedina |
| Categorias |
Ebooks > Direito > Direito Penal
Susana Aires de Sousa
Professora Associada da Faculdade de Direito da Universidade de Coimbra, com nomeação definitiva. É membro do Instituto Jurídico da Faculdade de Direito da Universidade de Coimbra. |
Be the first to review “Os Crimes Fiscais: Análise Dogmática e Reflexão Sobre a Legitimidade do Discurso Criminalizador”
Related products
Ciências Sociais E Humanas
Pela Mão de Alice – O Social e o Político na Pós-Modernidade
Direito
Ciências Sociais E Humanas
Direito
Direito
Direito
Reviews
There are no reviews yet.