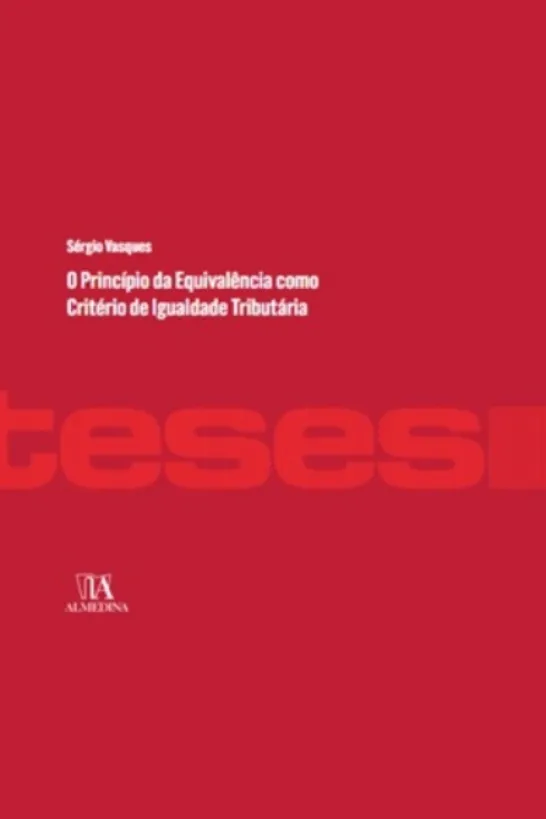
O Princípio da Equivalência como Critério de Igualdade Tributária
€37.39
O presente texto corresponde à dissertação apresentada a provas de doutoramento na Faculdade de Direito da Universidade de Lisboa e cuja discussão se deu em Dezembro de 2007 perante um júri constituído pelo Vice-Reitor da Universidade de Lisboa, Professor Doutor António Gomes de Vallêra, pelos Professores Doutores Diogo Leite de Campos e José Casalta Nabais, da Faculdade de Direito da Universidade de Coimbra, e pelos Professores Doutores Eduardo Paz Ferreira, Luíz Menezes Leitão, José Luís Saldanha Sanches, Fernando Araújo e Luís da Silva Morais, da Faculdade de Direito da Universidade de Lisboa, tendo merecido deste a aprovação unânime com distinção e louvor.
A tese essencial que com este trabalho se pretende sustentar é a de que o princípio da igualdade, uma vez projectado sobre taxas e contribuições, exige que estas sejam repartidas de acordo com o custo provocado pelo contribuinte ou de acordo com o benefício que a administração lhe proporciona. O princípio da equivalência dá corpo a este critério elementar de igualdade, ocupando, relativamente aos tributos comutativos, o mesmo lugar que o princípio da capacidade contributiva ocupa relativamente aos impostos. E, tal como sucede com o princípio da capacidade contributiva, é possível e necessário extrair do princípio da equivalência exigências precisas na conformação legal dos tributos públicos que lhe estão sujeitos.
O sentido essencial do princípio da equivalência está em proibir que se introduzam nos tributos comutativos diferenciações alheias ao custo ou ao benefício, assim como em proibir que o valor destes tributos ultrapasse esse mesmo custo ou benefício, sacrificando os respectivos sujeitos passivos em proveito da comunidade. Ora deste que é o seu sentido essencial desprendem-se exigências diversas na delimitação da base de incidência objectiva e subjectiva dos tributos comutativos, na composição da sua base tributável, na fixação do respectivo valor, na afectação da receita que geram. O propósito deste trabalho reside largamente na exploração destes corolários do princípio da equivalência e na fixação de uma metodologia de controlo capaz de prevenir que eles sejam sacrificados às mais ligeiras razões da extrafiscalidade.
| ISBN | 9789894012054 |
|---|---|
| Ano | 2023 |
| Número de páginas | 786 |
| Edição | 2ª Edição |
| Capa | Brochado |
| Editora | Almedina |
| Coleção | Teses de Doutoramento |
| Categorias |
Livros > Direito > Direito Financeiro e Tributário
Sérgio Vasques
Professor da Faculdade de Direito da Universidade Católica Portuguesa e doutorado em Direito Fiscal pela Universidade de Lisboa. Leciona o Direito Fiscal há cerca de 20 anos e é autor de variados artigos e monografias neste domínio.Exerceu as funções de Secretário de Estado dos Assuntos Fiscais entre 2009-2011. Atualmente, é consultor do Banco Mundial.As suas áreas de investigação principais são as da tributação indireta, tributação ambiental, taxas locais e taxas de regulação económica.Em Portugal, participou na conceção do Código dos Impostos Especiais de Consumo, na reforma da tributação automóvel, na introdução de tributos ambientais sobre as águas e resíduos, e na criação do sistema de arbitragem tributária, entre outros projetos.Em Cabo Verde, onde trabalhou como consultor do Ministério das Finanças, foi responsável por diversos trabalhos de conceção em matéria tributária, desde a reforma da tributação indireta aos novos códigos gerais tributários.Em Portugal, coordena a publicação periódica Cadernos IVA e integra o conselho editorial do periódico Fiscalidade; no Brasil, integra o conselho editorial do periódico Revista Fórum de Direito Tributário.
|
Be the first to review “O Princípio da Equivalência como Critério de Igualdade Tributária”
Related products
Sale!
Ciências Económicas
Original price was: €12.75.€9.34Current price is: €9.34.
Sale!
Direito
Acidentes de Viação – Adaptação do Código Civil à Legislação e Jurisprudência da União Europeia
Original price was: €30.60.€22.01Current price is: €22.01.
Sale!
Ciências Sociais E Humanas
Original price was: €32.30.€22.86Current price is: €22.86.
Sale!
Arte
Original price was: €19.55.€14.44Current price is: €14.44.
Sale!
Original price was: €26.35.€20.31Current price is: €20.31.

Ciências Económicas
€8.41
Sale!
Literatura
Original price was: €14.45.€11.04Current price is: €11.04.
Direito
€15.29
Sale!
Original price was: €13.60.€10.19Current price is: €10.19.

Ciências Sociais E Humanas
€12.66
Infantil
€5.86
Sale!
Administração E Gestão
Original price was: €17.00.€12.66Current price is: €12.66.
Ciências Sociais E Humanas
€19.46
Sale!
Auto-Ajuda
Original price was: €14.45.€10.96Current price is: €10.96.
Sale!
Literatura
Original price was: €15.30.€11.89Current price is: €11.89.
Reviews
There are no reviews yet.