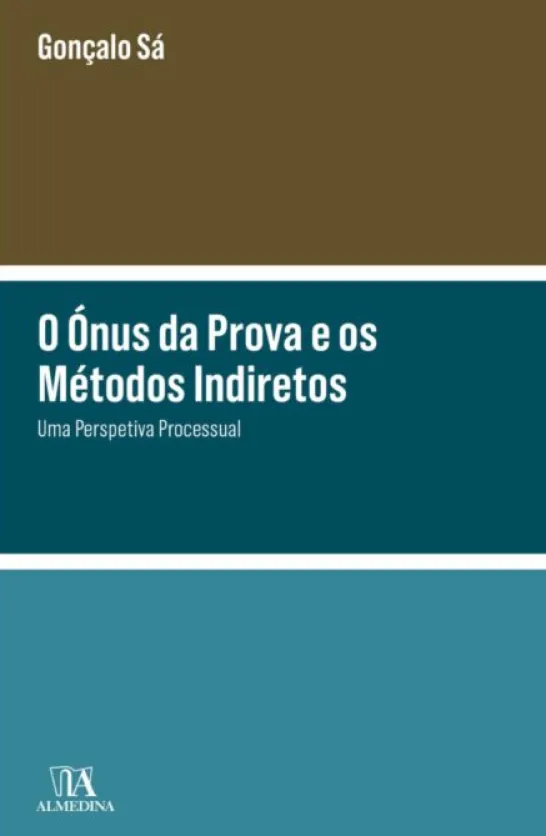
O Ónus da Prova e os Métodos Indiretos – Uma Perspetiva Processual
€10.19
Na avaliação indireta a matéria tributável é determinada de forma indireta, isto é, segundo um valor aproximado dos rendimentos ou bens. Isto significa um necessário afastamento ao rigor exigido no Direito Fiscal em geral e na avaliação direta em particular. Por consequência, a avaliação indireta é palco de uma enorme litigância judicial.
Acresce que, no âmbito processual, existe uma dificuldade palpável em compreender com rigor quais são os pressupostos legais para a Administração Tributária lançar mão dos métodos indiretos e qual é o consequente ónus da prova do sujeito passivo, isto é, em que medida e com que densidade necessita de provar o excesso ou o manifesto excesso da quantificação tributária realizada pela Administração.
| ISBN | 9789894024026 |
|---|---|
| Ano | 2025 |
| Número de páginas | 100 |
| Editora | Almedina |
| Categorias |
Ebooks > Direito > Direito Financeiro e Tributário
Gonçalo Oliveira Sá
Advogado. Mestre em Direito Fiscal pela Universidade Católica – Escola do Porto. |
Be the first to review “O Ónus da Prova e os Métodos Indiretos – Uma Perspetiva Processual”
Related products
Ciências Económicas
Direito
Direito
Acidentes de Viação – Adaptação do Código Civil à Legislação e Jurisprudência da União Europeia
Ciências Sociais E Humanas
Pela Mão de Alice – O Social e o Político na Pós-Modernidade
Direito
Ciências Sociais E Humanas
Reviews
There are no reviews yet.